Амортизация и ее роль в воспроизводственном процессе. Амортизационная политика, способы начисления амортизации
Под ресурсом объекта понимается количество прод-ии (работ, услуг), в натуральных показ-лях, которое в соответствии с технической документацией может быть выпущено на протяжении всего срока эксплуатации объекта.
Амортизационные отчисления рассчитываются производительным способом в каждом отчетном году по следующей формуле:
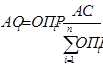
где:
АО i - сумма амортизационных отчислений в отчетном году i;
А.С. - амортизируемая стоимость объекта основных средств;
ОПР i - прогнозируемый объем выпуска прод-ии в течение срока эксплуатации;=1,…, - годы срока полезного использования объекта.
Способ списания стоимости по сумме чисел лет срока полезного использования Применение этого метода предполагает определение годовой суммы амортизационных отчислений исходя из амортизируемой стоимости основных средств и отношения, в числителе которого - число лет, остающихся до конца срока полезного использования объекта, а в знаменателе - сумма чисел лет срока его полезного использования.
Сумма чисел лет срока полезного использования объекта опр-ся по следующей формуле:
 , где:
СЧЛ - сумма чисел лет выбранного организацией самостоятельно в пределах установленного диапазона срока полезного использования объекта;
СПИ - выбранный организацией самостоятельно в пределах установленного диапазона срок полезного использования объекта.
Например, если срок службы основного средства составляет 5 лет, то сумма чисел лет будет равной  . Следовательно, в первый год будет списана 1/3 его стоимости (5/15 = 1/3), во второй год - 4/15 и т. д.
Линейный метод
Линейный способ заключается в равномерном начислении организацией амортизации в течение всего нормативного срока службы или срока полезного использования объекта основных средств. Сумма амортизационных отчислений за месяц (Ам) при линейном способе опр-ся исходя из амортизируемой стоимости объекта и нормы амортизации, начисленной исходя из срока полезного использования этого объекта.
 , где:
 - амортизируемая стоимость объекта основных средств;
 - годовая норма амортизации в процентах от амортизируемой стоимости объекта, рассчитывается по формуле исходя из срока полезного использования (расчет приведен ниже);
- количество месяцев в году.
 , где:
СПИ - срок полезного использования объекта основных средств в годах.
В налоговом учете нет понятия годовой нормы амортизации, поэтому сумма амортизационных отчислений за месяц рассчитывается, исходя из срока полезного использования, выраженного в месяцах, по формуле:

Нелинейный метод
Преимущество нелинейного метода заключается в том, что на первоначальном этапе начисления амортизации можно использовать более ускоренный механизм. Это происходит вследствие того, что при нелинейном методе месячная норма амортизации опр-ся по следующей формуле:
 , где:
К - норма амортизации в процентах к остаточной стоимости объекта;- срок полезного использования объекта в месяцах.
При нелинейном методе амортизация начисляется в два этапа. На первом этапе основные средства амортизируются указанным выше методом до достижения нормы амортизации в размере 80% стоимости данного объекта. С месяца, следующего за тем, в котором остаточная стоимость объекта амортизируемого имущества достигнет 20% первоначальной стоимости этого объекта, амортизация по нему начисляется в следующем порядке (п. 5 ст. 259 НК РФ):
· остаточная стоимость объекта амортизируемого имущества в целях начисления амортизации фиксируется как его базовая стоимость для дальнейших расчетов;
· сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества опр-ся путем деления базовой стоимости данного объекта на количество месяцев, оставшихся до истечения срока его полезного использования.
Другие статьи
Определение цеховой себестоимости изготовления детали Планка
Эффективность производства, его технический
прогресс, качество выпускаемой продукции во многом зависят от развития
технологии, нового оборудования, машин, станков и аппаратов.
В условиях рыночной экономики выживаемость любого
предприятия, его устойчивое положение на рынке ...